美国资产管理行业的现状、趋势及其对企业管理服务的影响
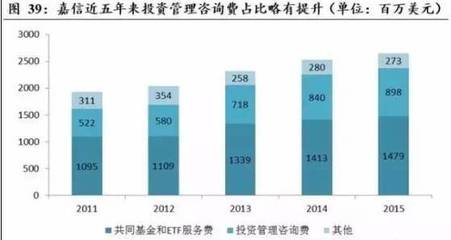
美国资产管理行业是全球规模最大、影响力最广的资产管理市场之一,其发展动态对全球金融体系和企业管理服务具有深远影响。本文旨在分析美国资产管理行业的现状、主要趋势,并探讨其对企业管理服务领域带来的启示与影响。
一、美国资产管理行业的现状
- 市场规模与结构:美国资产管理行业管理资产规模(AUM)长期位居全球首位,占据全球资产管理市场约40%以上的份额。行业结构呈现高度集中化特征,头部机构如贝莱德(BlackRock)、先锋集团(Vanguard)、道富环球(State Street Global Advisors)等管理着数万亿美元资产,前十大机构市场份额持续上升。
- 产品与策略:被动投资(尤其是指数基金和ETF)规模已超过主动投资,成为行业主导力量。低费率、高透明度的产品更受投资者青睐,而主动管理型基金面临资金流出压力。另类资产(私募股权、房地产、对冲基金)在机构投资者配置中占比提升。
- 客户结构:机构投资者(养老金、保险公司、捐赠基金等)仍是主要资金来源,但个人投资者通过退休账户和零售平台参与度提高。投顾服务向数字化、智能化转型,机器人投顾管理规模快速增长。
- 监管环境:美国证监会(SEC)等监管机构对信息披露、 fiduciary duty(受托责任)、流动性风险管理等方面监管趋严,ESG(环境、社会与治理)投资相关规则逐步明确。
二、美国资产管理行业的主要趋势
- 被动投资持续扩张:ETF产品创新加速,主动ETF、主题ETF等细分领域增长迅速。智能贝塔(Smart Beta)策略结合被动与主动优势,受到市场关注。
- ESG投资主流化:环境、社会和治理因素被系统性地纳入投资决策,ESG基金规模快速增长。监管机构推动ESG披露标准化,防范“漂绿”行为。(此处可根据需要展开ESG投资的具体案例与争议)
- 数字化与人工智能应用:大数据、人工智能和机器学习被用于投资研究、智能投顾、风险管理和客户服务。运营流程自动化提升效率,降低运营成本。
- 费用压缩与行业整合:费率竞争激烈,被动产品费率接近零。中小型资管机构面临盈利压力,行业并购整合加速,头部效应更加明显。
- 另类资产与私募市场扩张:机构投资者为寻求更高收益和分散风险,增加对私募股权、私人信贷、基础设施等另类资产的配置。公募基金与私募基金的界限逐渐模糊。
- 个性化与定制化服务:基于客户风险偏好和生命周期的一站式解决方案(如目标日期基金、自定义投资组合)需求上升,资产管理机构通过模型组合和API输出服务能力。
三、对企业管理服务领域的启示与影响
资产管理行业的变革对企业管理服务(如企业财务顾问、 HR与招聘、合规与风控、IT服务等)产生多方面影响:
- 企业财务与资金管理:企业闲置资金通过货币基金、短期债券ETF等工具进行现金管理,对流动性管理和收益率提出更高要求。企业年金和退休计划管理需求增加,推动相关托管、投顾服务发展。
2. 风险管理与合规服务:资管机构对监管合规、反洗钱、ESG信息披露的重视,带动法律、审计、咨询等专业服务需求增长。企业需借助外部服务完善自身风险治理框架。
企业可思考构建全面的风险管理体系来响应这种需求。)
- 人才与组织管理:行业对量化分析、ESG研究、金融科技等复合型人才需求旺盛,人力资源管理服务需适配新型岗位技能要求。远程办公和灵活用工模式在资管行业逐步普及。
- 信息技术服务:资管机构加大科技投入,推动云计算、区块链、智能合约等技术应用,IT外包和系统集成服务市场扩大。数据安全和隐私保护成为关键议题。
美国资产管理行业正经历深刻的结构性变革,被动化、ESG化、数字化和个性化成为核心趋势。这些变化不仅重塑行业竞争格局,也为企业管理服务领域创造新机遇并提出新挑战。企业管理服务提供者应密切关注资管行业动态,提升专业化、综合化服务能力,以适应客户日益复杂的需求。跨领域合作与技术创新将进一步推动资产管理与企业管理的融合与共赢。
如若转载,请注明出处:http://www.51jilicf.com/product/105.html
更新时间:2026-11-21 00:26:37